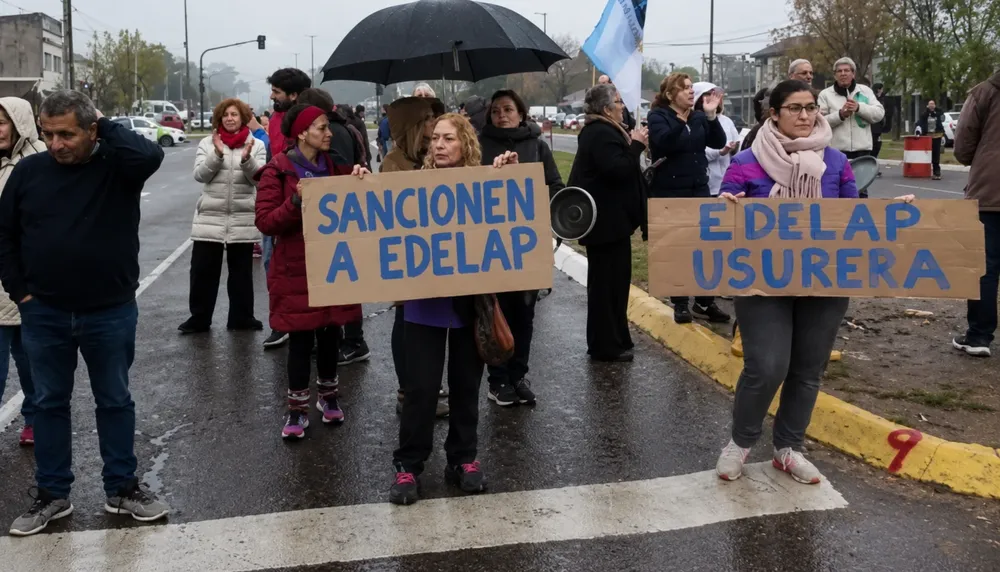
Mientras crece la bronca por las tarifas, EDELAP acumula en 2026 tres sanciones de OCEBA que superan los $2.117 millones y arrastra un antecedente por incumplimientos de inversión y mantenimiento.
 Para alguien que arrastra una deuda de tarjeta, no es lo mismo financiar el saldo que incumplir el pago exigible. En ese segundo escenario pueden aparecer intereses punitorios y la cuenta puede crecer mucho más rápido. Desde La Plata acaba de abrirse una discusión judicial sobre una parte de esa deuda.
El Juzgado Federal N°2 admitió como colectiva una acción iniciada en 2024 contra las modificaciones que el DNU 70/2023 introdujo en la Ley de Tarjetas de Crédito y reconoció a Emanuel Desojo, de Abogados por la Justicia Social (AJUS), como representante del grupo de consumidores alcanzados por el reclamo.
La medida cautelar, en cambio, todavía está pendiente de resolución. Eso significa que hoy no existe una orden que reduzca tasas, reliquide resúmenes, retrotraiga deudas ni devuelva dinero a los usuarios.
La diferencia es importante. La admisión colectiva permite que una cuestión común a una cantidad amplia de consumidores sea discutida dentro del mismo expediente. Una cautelar podría, en cambio, generar efectos concretos mientras continúa el juicio de fondo. Ese segundo paso todavía falta.
EL LÍMITE QUE DESAPARECIÓ DE LA LEY
Para entender qué está en discusión hay que volver al régimen que existía antes del DNU 70/2023. El artículo 18 de la Ley 25.065 establecía que los intereses punitorios aplicados al titular no podían superar en más del 50% la tasa compensatoria o financiera efectivamente cobrada por la entidad emisora. También prohibía capitalizar esos punitorios.
El DNU modificó ese artículo y eliminó el límite específico que relacionaba ambas tasas. Lo que sí permanece vigente es la prohibición de capitalizar los intereses punitorios.
Eso no significa que haya desaparecido toda regulación sobre los intereses de las tarjetas. La Ley de Tarjetas de Crédito continúa fijando reglas sobre tasas compensatorias, información que debe aparecer en los resúmenes y condiciones para aplicar punitorios. También establece que esos intereses no proceden cuando el titular realizó en fecha el pago mínimo indicado.
En términos simples, el interés compensatorio es el que se cobra por financiar un saldo. El punitorio aparece cuando existe incumplimiento del pago exigible. Capitalizar, en cambio, significa sumar intereses al capital para que después vuelvan a generar intereses. En el caso de los punitorios, eso continúa prohibido.
La acción impulsada por AJUS cuestiona las modificaciones introducidas por el DNU y busca que se declare la inconstitucionalidad del régimen reformado. La cautelar pretende suspender provisoriamente los efectos cuestionados mientras se resuelve la discusión principal.
Su alcance concreto será decisivo. Una cosa sería volver a establecer un límite hacia adelante y otra muy diferente ordenar reliquidaciones sobre intereses que ya fueron cobrados. También deberá determinarse a quién obligaría directamente una eventual medida: al Estado Nacional, a los bancos y demás emisores o a ambos.
Hasta conocer el contenido de la resolución que eventualmente dicte el juzgado, ninguna de esas consecuencias puede darse por hecha.
La causa ya atravesó además una discusión sobre dónde debía tramitarse. El Ministerio de Economía promovió una inhibitoria, pero la Cámara Contencioso Administrativa Federal confirmó el rechazo de ese planteo y sostuvo la competencia territorial de la Justicia Federal de La Plata para intervenir.
Aquella decisión estableció quién podía juzgar el expediente. No resolvió la constitucionalidad de las reformas ni fijó un nuevo límite para los intereses.
Ahora la discusión empieza a acercarse mucho más al bolsillo. Si la cautelar fuera concedida, habrá que determinar qué tasa deberán observar los emisores, desde cuándo, sobre qué operaciones y qué universo de usuarios quedaría alcanzado. Si fuera rechazada, el régimen vigente continuará aplicándose mientras avanza el juicio de fondo.
Y para los consumidores queda otra cuenta pendiente: cuánto cobran realmente hoy los bancos y emisores cuando una tarjeta entra en mora.
La comparación deberá mirar la tasa compensatoria, la punitoria y la diferencia entre ambas. También permitirá establecer qué entidades superarían hoy el límite que existía antes del DNU y cuánto representa esa diferencia sobre una deuda concreta.
Ese análisis requiere resúmenes reales y tasas efectivamente aplicadas, no ejemplos hipotéticos. También permitiría saber hasta qué punto una persona puede entender, al abrir su resumen, cuánto le cuesta financiar el saldo y cuánto más puede terminar pagando si incumple el pago exigible.
Por ahora, nada de esto modifica automáticamente una deuda vigente. Quien hoy tenga saldo impago no puede descontarse intereses por su cuenta, exigir una devolución ni asumir que la Justicia ya fijó una nueva tasa.
Lo que sí cambió es la escala de la discusión. El expediente de La Plata convirtió en una controversia colectiva una pregunta que hasta ahora se resolvía individualmente cada vez que una tarjeta entraba en mora: cuánto puede costar legalmente atrasarse.
La respuesta todavía no existe. Ahora el Juzgado Federal N°2 deberá decidir si concede o no la cautelar.